Un escandallo de producto es el desglose de los materiales, recursos, procesos y costes necesarios para fabricarlo. Permite conocer cuánto cuesta producirlo y utilizar esa información para fijar precios, controlar márgenes y detectar desviaciones en los costes de fabricación.
Un escandallo completo puede incluir materias primas y componentes, mano de obra, tiempos de uso de máquina, consumo energético, mermas y otros gastos relacionados con el proceso productivo.
Calcularlo correctamente es especialmente importante en empresas industriales y de fabricación: un pequeño incremento en el coste de un componente o en el tiempo necesario para producir cada unidad puede reducir considerablemente el margen cuando se fabrican cientos o miles de unidades.
En este artículo veremos qué es el escandallo, qué costes debe incluir, cómo se calcula paso a paso y un ejemplo práctico para entender cómo utilizarlo en la gestión de la producción.
¿Qué es el escandallo de un producto?
El escandallo de un producto es el desglose detallado de los recursos y costes necesarios para fabricar una unidad de un artículo. Su finalidad es determinar cuánto cuesta producirlo y conocer qué elementos tienen mayor relevancia dentro de ese cálculo de costes.
Por ejemplo, para fabricar una mesa habría que considerar madera, tornillos, pintura y otros componentes, pero también el tiempo de los operarios, las operaciones necesarias para transformarlos y, cuando corresponda, otros costes asociados a la producción.
Por eso, un escandallo no debe confundirse con una simple lista de materiales. La lista de materiales o BOM (Bill of Materials) indica principalmente qué componentes y cantidades necesita el producto, mientras que el escandallo incorpora además su valoración económica y puede incluir los procesos y recursos necesarios para fabricarlo.
Conocer este coste unitario permite posteriormente compararlo con el precio de venta y calcular el margen obtenido por cada unidad.
¿Para qué sirve un escandallo?
El escandallo permite conocer con mayor precisión cuánto cuesta fabricar cada producto manufacturado y utilizar esa información para tomar decisiones sobre la producción, compras y precios. Entre sus principales utilidades están:
- Calcular el coste de producción por unidad.
- Establecer precios de venta y márgenes con mayor precisión
- Conocer qué materiales o procesos productivos representan una mayor parte del coste
- Anticipar las necesidades de materias primas
- Detectar un incremento de costes
- Analizar la rentabilidad y margen de beneficio de cada producto
- Comparar el coste previsto con el coste real de fabricación
- Estudiar alternativas de proveedores, materiales o procesos productivos
También ayuda a detectar productos aparentemente rentables cuyo margen real puede ser mucho menor de lo esperado porque no se han tenido en cuenta todos los recursos utilizados durante su fabricación.
¿Qué costes debe incluir un escandallo?
Los elementos que forman parte del escandallo dependen del producto y del sistema de costes utilizado por cada empresa. No obstante, normalmente deben analizarse los siguientes conceptos:
Materias primas y componentes
Son los materiales que forman parte directamente del producto terminado. Para cada componente conviene registrar:
- Cantidad necesaria
- Unidad a medida
- Precio de compra
- Proveedor
- Coste correspondiente a la cantidad consumida
Por ejemplo, si para fabricar una unidad se utilizan 2 kg de una materia prima suyo coste es de 4 euros por kilogramo, el coste imputado al producto será de 8 euros.
Mano de obra
También debe valorarse el tiempo de trabajo necesario para fabricar cada unidad o lote. Por ejemplo, si una operación requiere 15 minutos y el coste de mano de obra asociado es de 20 euros por hora:
20€ x 0,25 horas = 5€
El coste de mano de obra imputado a esa operación será de 5 euros por unidad, siempre que esos 15 minutos correspondan a una unidad.
Maquinaria y procesos productivos
Determinadas fases de fabricación requieren máquinas, herramientas o instalaciones cuyo uso genera costes. Depende del sistema utilizado por la empresa, pueden incorporarse costes relacionados con:
- Tiempo de utilización de la máquina
- Consumo energético
- Mantenimiento
- Amortización
- Preparación o puesta en marcha
La asignación debe realizarse utilizando criterios coherentes con el sistema de costes de la empresa.
Mermas y desperdicios
No toda la materia prima adquirida acaba necesariamente formando parte del producto terminado.
Cortes, roturas, evaporación, residuos o unidades defectuosas pueden provocar que el consumo real sea superior al consumo teórico.
Por eso, cuando existen mermas habituales, conviene incorporarlas al cálculo para evitar infravalorar el coste de producción.
Costes indirectos de fabricación
Existen gastos que no pueden asignarse directamente a una sola unidad, pero que son necesarios para fabricar.
Aquí pueden encontrarse determinados costes de instalaciones, supervisión, mantenimiento o suministros generales.
Estos costes suelen distribuirse entre los productos mediante criterios de reparto, como horas de mano de obra, horas de maquinaria industrial, unidades producidas u otros parámetros adecuados para cada empresa.
¿Cómo se calcula el escandallo de un producto?
Para calcular el escandallo hay que identificar todos los recursos necesarios para fabricar el producto, determinar su consumo por unidad y asignarles un coste. De forma simplificada:
Coste unitario de fabricación = materiales + mano de obra + procesos productivos + otros costes imputables
Cuando existen mermas o costes indirectos que deben asignarse al producto, también deben incorporarse siguiendo el criterio de costes utilizado por la empresa.
Cómo calcularlo paso a paso
- Identifica los componentes del producto: crea una relación de todas las materias primas, piezas y componentes utilizados en la fabricación.
- Indica la cantidad necesaria: registra cuánto se consume de cada componente para fabricar una unidad.
- Calcula el coste de los materiales: multiplica la cantidad utilizada por su coste unitario.
- Añade las operaciones de fabricación: identifica los procesos necesarios y el tiempo empleado en cada uno.
- Calcula el coste de mano de obra y maquinaria: asigna el coste correspondiente a las horas de trabajo y, cuando proceda, al tiempo de utilización de las máquinas
- Incorpora mermas y otros costes: si durante el proceso existen desperdicios o gastos adicionales que deban formar parte del coste productivo, inclúyelos en el cálculo.
- Suma todos los costes: el resultado proporciona el coste estimado de fabricación por unidad, que posteriormente podrá compararse con el coste realmente registrado durante la producción.
Ejemplo de escandallo de un producto
Imaginemos una empresa que fabrica una mesa y quiere conocer su coste de producción por unidad:
| Concepto | Cantidad | Coste unitario | Coste |
| Tablero de madera | 1 Ud. | 24,00 € | 24,00 € |
| Patas | 4 Uds. | 3,00 € | 12,00 € |
| Tornillos y herrajes | 1 conjunto | 2,50 € | 2,50 € |
| Barniz | 0,25 L | 8,00 €/L | 2,00 € |
| Mano de obra | 0,75 h | 20,00 €/h | 15,00 € |
| Uso de maquinaria | 0,30 h | 10,00 €/h | 3,00 € |
| Otros costes imputados | – | – | 4,00 € |
| Coste total | 62,50 € |
Según este escandallo, fabricar una mesa tiene un coste estimado de 62,50 euros. Si la empresa vende el producto por 90 euros antes de impuestos, la diferencia entre ese precio y el coste calculado será de 27,50 euros.
Sin embargo, esa diferencia no debe interpretarse automáticamente como beneficio neto de la empresa, ya que pueden existir otros gastos comerciales, administrativos, financieros o generales que no formen parte del coste de fabricación utilizado en el escandallo.
El ejemplo muestra por qué conocer únicamente el precio de las materias primas no es suficiente: la mano de obra, los procesos y otros costes de producción pueden representar una parte importante del coste final.
Escandallo teórico y coste real: ¿cuál es la diferencia?
El escandallo normalmente establece cuánto debería costar fabricar una unidad según los materiales, cantidades, precios y tiempos previstos. Sin embargo, el coste real de una orden de fabricación puede ser diferente.
Por ejemplo, durante la producción pueden existir:
- consumos de materiales superiores a los previstos
- variaciones en el precio de compra
- mermas
- más horas de trabajo
- mayores tiempos de utilización de maquinaria
- incidencias durante la fabricación
Comparar el coste previsto en el escandallo con el coste real de producción permite identificar desviaciones y descubrir dónde se están produciendo sobrecostes.
Esta comparación resulta especialmente útil para actualizar los escandallos y mejorar progresivamente la planificación y la rentabilidad de la producción.
¿Por qué es importante mantener actualizado el escandallo?
Un escandallo deja de ser útil si los datos con los que se calcula están desactualizados.
El precio de una materia prima puede cambiar, un proveedor puede modificar sus tarifas o un proceso productivo puede requerir más o menos tiempo después de introducir nueva maquinaria.
Por eso conviene revisar los escandallos cuando cambian:
- precios de compra
- proveedores
- composiciones del producto
- cantidades utilizadas
- tiempos de fabricación
- costes de mano de obra
- procesos productivos
Trabajar con costes actualizados permite detectar antes una reducción del margen y tomar decisiones sobre compras, producción o al establecer precios de venta.
Cómo gestionar los escandallos con un ERP de fabricación
Cuando una empresa fabrica numerosos productos, mantener los escandallos manualmente puede resultar complicado. Los cambios en precios de compra, componentes o procesos obligan a actualizar continuamente la información.
Un ERP de fabricación permite relacionar los artículos terminados con sus componentes y procesos productivos y utilizar esa información dentro de la gestión de la producción.
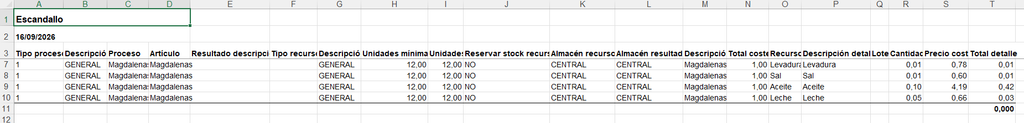
Con el software y el módulo de fabricación de myGESTIÓN, los escandallos forman parte de la gestión del proceso productivo, de forma que la empresa puede centralizar la información necesaria para fabricar sus artículos y controlar sus costes junto al resto de la gestión empresarial.
Esto permite conectar la información de fabricación con áreas como artículos, proveedores, compras, stock y órdenes de producción, evitando mantener los datos de forma aislada.
Disponer de esta información dentro del ERP facilita además el análisis de los costes y ayuda a detectar desviaciones que pueden afectar a la rentabilidad de cada producto.
Preguntas frecuentes sobre un escandallo de producción
¿Qué es un escandallo de productos?
Es el desglose de los materiales, recursos, procesos y costes necesarios para fabricar un producto. Permite calcular su coste unitario de producción y analizar posteriormente su margen y rentabilidad.
¿Qué costes se incluyen en un escandallo?
Normalmente se incluyen materias primas y componentes, mano de obra y costes asociados a los procesos productivos. Dependiendo del sistema utilizado por la empresa, también pueden incorporarse mermas y determinados costes indirectos de fabricación.
¿Cuál es la diferencia entre un escandallo y una lista de materiales?
La lista de materiales o BOM indica principalmente qué componentes y cantidades forman un producto. El escandallo añade su valoración económica y puede incorporar también los recursos y procesos necesario para fabricarlo.
¿Cada cuánto tiempo debe actualizarse un escandallo?
Debe revisarse cuando cambian los precios de los materiales, proveedores, cantidades, procesos o tiempos de fabricación. Mantenerlo actualizado evita calcular la rentabilidad utilizando costes que ya no reflejan la realidad.
¿El escandallo determina el precio de venta?
No directamente. El escandallo ayuda a conocer el coste de fabricar el producto. A partir de esa información, la empresa puede establecer su precio teniendo en cuenta el margen deseado, otros gastos del negocio, la estrategia comercial y las condiciones del mercado.
¿Se puede gestionar el escandallo con un ERP?
Sí. Un ERP permite relacionar productos, componentes, cantidades y procesos productivos, facilitando la actualización de costes y la utilización del escandallo dentro de las órdenes y la planificación de producción.