El recargo de equivalencia es un régimen especial de IVA obligatorio para determinados comerciantes minoristas, principalmente autónomos y algunas entidades en régimen de atribución de rentas que venden productos sin transformarlos al consumidor final.
En este régimen, el comerciante paga a sus proveedores el IVA más un recargo adicional sobre sus compras. A cambio, con carácter general no presenta liquidaciones periódicas de IVA por esa actividad y no puede deducirse el IVA soportado relacionado con ella.
A continuación explicamos quién debe aplicar el recargo de equivalencia, cuáles son los tipos vigentes, cómo se calcula, cómo debe aparecer en las facturas y qué obligaciones tienen comerciantes y proveedores.
¿Qué es el recargo de equivalencia y cómo funciona?
El recargo de equivalencia es un régimen especial del IVA destinado a determinados comerciantes minoristas. Su principal particularidad es que que el comerciante paga el IVA y un porcentaje adicional —-el recargo—- directamente a su proveedor cuando adquiere los productos que posteriormente venderá.
El proveedor repercute ambos conceptos por separado en la factura y posteriormente los declara e ingresa en Hacienda.
Por ejemplo, si un comerciante compra mercancía sujeta al 21% de IVA, el proveedor aplicará también un recargo de equivalencia de 5,2% sobre la misma base imponible.
Cuando el comerciante vende después el producto a su cliente, repercute el IVA correspondiente, pero no añade el recargo de equivalencia al consumidor final.
¿Qué se considera un comerciante minorista?
A efectos del recargo de equivalencia, se considera comerciante minorista a quien vende habitualmente bienes muebles o semovientes sin haberlos sometido a procesos de fabricación, elaboración o transformación.
Además, como regla general, las ventas realizadas durante el año anterior a consumidores finales deben representar más del 80% de las ventas totales.
Este requisito del 80% no se aplica cuando no se ejerció la actividad durante el año anterior. Tampoco se exige en determinados casos de contribuyentes que tributan en estimación objetiva del IRPF y tienen la consideración de comerciantes minoristas en la IAE.
Por ejemplo, una tienda que compra camisetas terminadas y las vende directamente al consumidor puede cumplir los requisitos para tributar mediante recargo de equivalencia. En cambio, si compra tejido y fabrica las prendas antes de venderlas, existe una transformación y el tratamiento fiscal puede ser diferente.
Tipos de recargo de equivalencia en 2026
El porcentaje de recargo depende del tipo de IVA al que esté sujeto cada producto:
| Tipo de IVA | Recargo de equivalencia |
| 21 % | 5,2 % |
| 10 % | 1,4 % |
| 4 % | 0,5 % |
| Labores del tabaco | 1,75 % |
El recargo se calcula sobre la misma base imponible utilizada para calcular el IVA.
Conviene comprobar siempre los tipos vigentes cuando se trabaje con productos afectados por cambios temporales o especiales en los tipos de IVA.
¿Cómo se calcula el recargo de equivalencia?
Para calcular el recargo de equivalencia se aplica el porcentaje correspondiente sobre la base imponible de la operación.
Base imponible x tipo de recargo = cuota del recargo
Por ejemplo, para una compra con una base imponible de 800€ y un IVA del 10%, el recargo aplicable es del 1,4%:
800€ x 1,4% = 11,20€
La factura quedaría así:
| Concepto | Importe |
| Base imponible | 800,00€ |
| IVA 10% | 80,00€ |
| Recargo de equivalencia 1,4% | 11,20€ |
| Total factura | 891,20€ |
¿Cómo debe aparecer el recargo de equivalencia en una factura?
Cuando una entrega está sujeta al régimen, el proveedor debe mostrar de forma diferenciada el IVA y el recargo de equivalencia.
La factura debe permitir identificar, entre otros datos:
- la base imponible
- el tipo de IVA aplicado
- la cuota de IVA
- el tipo de recargo de equivalencia
- la cuota correspondiente al recargo
- el importe total de la factura
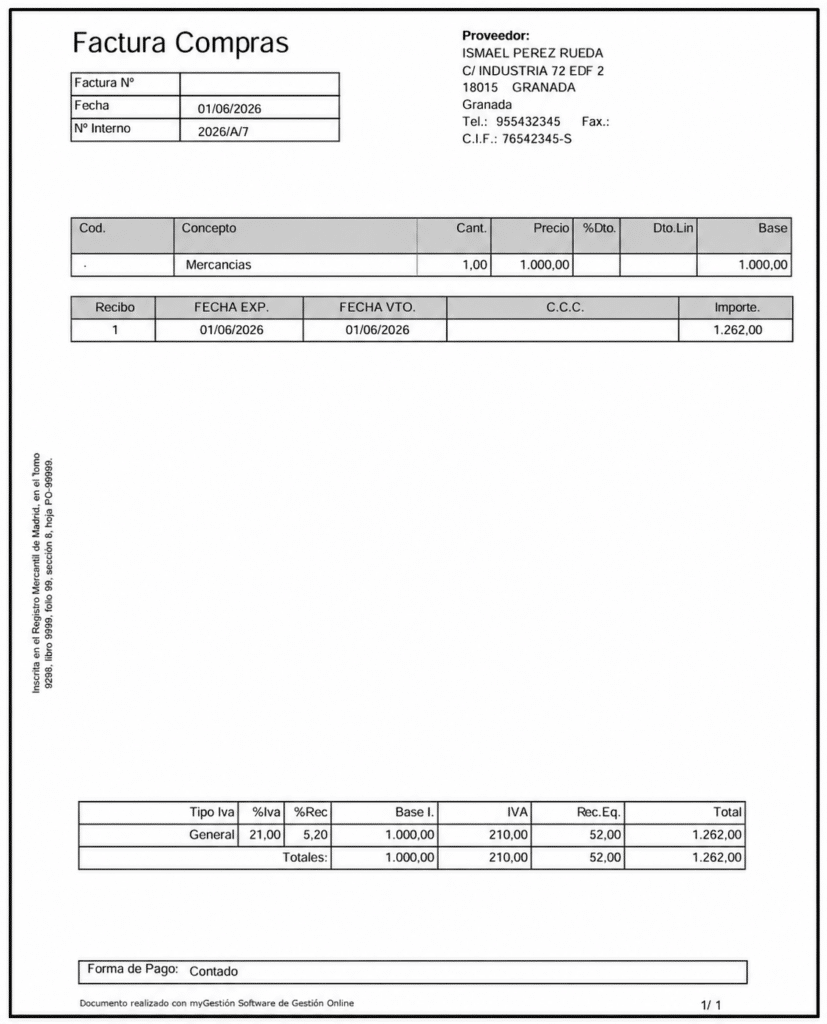
Por ejemplo, en una compra de mercancía por 1.000€ sujeta al 21% de IVA y al 5,2% de recargo:
| Concepto | Importe |
| Base imponible | 1.000,00€ |
| IVA 21% | 210,00€ |
| Recargo de equivalencia 5,2% | 52,00€ |
| Total factura | 1.262,00€ |
¿Quién aplica el recargo de equivalencia?
El recargo de equivalencia lo repercute normalmente el proveedor al comerciante minorista.
El comerciante debe comunicar y acreditar ante sus proveedores que está sometido a este régimen para que puedan aplicar correctamente el recargo correspondiente.
Por su parte, el proveedor debe aplicar en la factura:
- el IVA que corresponda al producto
- el tipo de recargo asociado
- la cuota del IVA
- la cuota del recargo
Posteriormente, será el proveedor quien declare e ingrese ambos importes en Hacienda.
¿Se aplica el recargo en las ventas a los clientes?
No. El comerciante acogido al régimen no cobra el recargo de equivalencia al consumidor final.
En sus ventas repercute el IVA que corresponda al producto, pero no añade el recargo. El recargo se produce principalmente en las compras realizadas por el comerciante a sus proveedores.
¿Hay que presentar declaraciones de IVA con recargo de equivalencia?
Con carácter general, un comerciante que realiza exclusivamente actividades acogidas al recargo de equivalencia no presenta autoliquidaciones periódicas de IVA por esas operaciones.
Sin embargo, existen excepciones. Puede ser necesario presentar una declaración no periódica mediante el modelo 309, por ejemplo, cuando se realizan adquisiciones intracomunitarias de bienes, determinadas operaciones con inversión del sujeto pasivo o ciertas entregas de inmuebles sujetas y no exentas de IVA.
Por tanto, no presentar el modelo 309 de forma periódica no significa que nunca exista ninguna obligación de autoliquidación de IVA.
¿Puede deducirse el IVA un comerciante en recargo de equivalencia?
Con carácter general, el comerciante no puede deducirse el IVA soportado en las adquisiciones de bienes y servicios utilizados en la actividad sometida al recargo de equivalencia.
Ese IVA pasa a formar parte del coste de la actividad junto con el propio recargo.
Por este motivo, es especialmente importante tener correctamente calculados los costes y márgenes de los productos, sobre todo cuando el negocio realiza inversiones relevantes.
Ventajas e inconvenientes del recargo de equivalencia
El principal efecto positivo del recargo de equivalencia en la simplificación de determinadas obligaciones relacionadas con el IVA. En las actividades sometidas exclusivamente a este régimen, el comerciante no tiene que realizar las liquidaciones periódicas habituales del régimen general.
A cambio, soporta un coste fiscal mayor en sus compras porque paga al proveedor tanto el IVA como el recargo y, además, no puede deducir el IVA soportado relacionado con esa actividad.
Por tanto, más que un régimen que el comerciante pueda escoger en función de si le resulta más o menos rentable, debe entenderse como un régimen obligatorio cuando se cumplen los requisitos establecidos por la normativa.
¿Cómo afecta el recargo al precio y al margen?
El IVA y el recargo pagados en las compras pueden influir en el coste efectivo de los productos y, por tanto, deben tenerse en cuenta al calcular los márgenes comerciales.
Por ejemplo, si la base imponible de un producto es de 100€ y está sujeto al 21% de IVA:
- IVA: 21,00€
- Recargo de equivalencia: 5,20€
- Total pagado al proveedor: 126,20€
Tener correctamente configurados estos impuestos en el software de gestión ayuda a conocer mejor los costes y a evitar errores al calcular tarifas, precios y márgenes.
Cómo gestionar el recargo de equivalencia con myGESTIÓN
Cuando una empresa trabaja con clientes o proveedores sujetos al recargo de equivalencia, es importante que esta circunstancia esté correctamente configurada en el sistema de facturación.
Con myGESTIÓN puedes centralizar clientes, proveedores, artículos, compras, ventas, impuestos, tarifas y documentos comerciales en un mismo ERP online. De esta forma, resulta más sencillo trabajar con los tipos fiscales correspondientes y reducir cálculos manuales.
Además la facturación está conectada con áreas como compras, ventas, inventario, tarifas, cobros, pagos y contabilidad, lo que permite tener una visión más completa de los costes y márgenes del negocio.
Si quieres gestionar las facturas y los impuestos de tu comercio desde una única herramienta, puedes probar myGESTIÓN gratis durante 15 días.